O paquiderme do rio Xingu
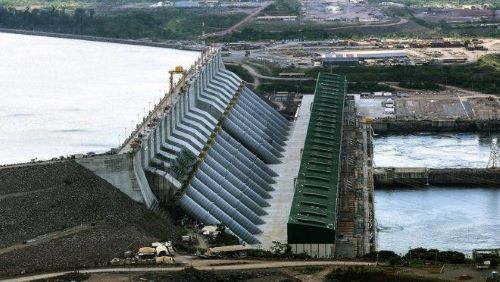
A hidrelétrica de Belo Monte, no rio Xingu, no Pará, a quarta maior do mundo, que exigiu investimento de 42 bilhões de reais, gerou, no ano passado, 17% de energia a mais do que em 2021, contando com disponibilidade de 98,75% das suas 18 gigantescas turbinas. Também houve aumento, de 7%, na venda de energia.
Com esse desempenho, a Norte Energia, que é a concessionária da usina, teve lucro operacional de 1,5 bilhão de reais, incremento de 15%, a partir de faturamento de R$ 5,5 bilhões. Sua liquidez é expressiva, de R$ 1,5 bilhão.
Ainda assim, a empresa sofreu prejuízo de R$ 647 milhões em 2002. Somados os prejuízos de 2020 (R$ 860 milhões) e de 2021 (R$ 438 milhões), o déficit acumulado nos três últimos anos é de quase R$ 2 bilhões (R$ 1.946 milhões), mesmo obtendo receita nesse período de R$ 14,8 bilhões.
Parte desse resultado negativo no ano passado é atribuída a um “incremento significativo” das despesas financeiras, R$ 425 milhões maiores do que no exercício de 2021, devido ao “abrupto reajuste” da taxa de juros.
Os problemas, porém, não se devem apenas a um componente conjuntural. É um problema estrutural mesmo.
Embora a usina tenha uma capacidade instalada de 11.233,1 megawatts, correspondente a cerca de 10% da capacidade total instalada das usinas hidrelétricas brasileiras, a energia média disponível em 2022 foi de apenas 4.358 MW médios.
Mesmo assim, ela bateu recorde de geração durante o ano passado, gerando um total de 37.197 GWh, sendo responsável por atender aproximadamente 7,3% do consumo brasileiro
Belo Monte, entretanto, não atingiu a garantia física do empreendimento, que é de 4.571 MW médios. A diferença resulta da concepção de engenharia da obra, que optou por construir uma usina a fio d’água, sem estocagem de água suficiente (um reservatório muito pequeno) para permitir uma geração maior.
O objetivo dessa concepção foi reduzir o impacto no meio ambiente e nas comunidades do entorno, não alagando terras indígenas e não causando prejuízo maior às populações ribeirinhas.
Tendo que deixar passar água sem poder turbiná-la, a Norte Energia requereu ao governo federal o ressarcimento da perda de receita decorrente da energia vertida turbinável. O valor de 2022 seria de R$ 253 milhões.
Administrativamente, a empresa pediu o expurgo de Indisponibilidades Forçadas (IF) da UHE Belo Monte no período seco, “desde que não haja prejuízo ao atendimento do despacho do ONS [Operador Nacional do Sistema Elétrico], em similaridade ao que foi concedido às usinas Santo Antônio e Jirau em 2016 e 2017, respectivamente”, diz o relatório da diretoria. O pleito está pendente de análise pela Agência Nacional de Energia Elétrica.
Além do entendimento administrativo, a empresa também ajuizou uma ação para a discutir o mérito da perda de receita da energia vertida turbinável e, liminarmente, foi requerida a compensação com as despesas do encargo de uso do sistema.
Enquanto aguarda o pronunciamento da justiça, a Norte Energia participou da capitalização de encargos financeiros promovida pelo BNDES, como apoio às empresas do setor elétrico, em razão das dificuldades enfrentadas pelo setor.
A viabilidade de Belo Monte está justamente na dependência do banco estatal de desenvolvimento. Em agosto de 2022, para ser privatizada, a Eletrobrás transferiu a totalidade das ações para a sua subsidiária até então, a Eletronorte (Centrais Elétricas do Norte do Brasil). Mas permaneceu com a participação indireta de 49,98%, por meio das controladas Eletronorte (34,98%) e Chesf (15,00%). A esses 49,98% das ações da empresa se agregam os 20% dos dois fundos de pensão das estatais Petrobrás (Petros) e da Caixa (Funcef), cada um com 10%, formando quase 70% do controle acionário da concessionária da hidrelétrica.
Ou seja: ao mesmo tempo em que livrou tangencialmente os novos donos da Eletrobrás do peso de Belo Monte que a estatal carregava, com seus prejuízos acumulados e seu problema de engenharia, o governo federal estatizou a Norte Energia, que deveria ser, originalmente, uma empresa privada. Como a equação técnica não fecha, mais alguns bilhões deverão sair dos cofres do BNDES (e do Tesouro Nacional) para manter o paquiderme energético. O saldo acumulado dos financiamentos concedidos pelo banco supera 20 bilhões de reais.
O ESQUEMA FINANCEIRO
Destaco este trecho do relatório da diretoria que acompanha as demonstrações financeiras de 2022.
_______________
As receitas financeiras da Norte Energia resultam basicamente das aplicações financeiras (fundos de investimento em renda fixa e títulos emitidos por instituições financeiras de risco aceitável). As despesas financeiras compreendem os encargos da dívida provenientes de empréstimo concedido pelo Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e pelas Debêntures emitidas em 2020.
No ano de 2022 no que se refere ao empréstimo do BNDES não ocorreram novas liberações do financiamento de longo prazo junto ao BNDES e aos bancos repassadores (Caixa Econômica e BTG Pactual), o qual soma R$ 20,5 bilhões de liberações desde 2012 e são integralmente vinculados à construção das unidades geradoras de energia elétrica, os encargos incorridos estão sendo contrapostos, mensalmente, com as receitas financeiras (recursos de empréstimos aplicados temporariamente).
Diante do cenário atual de crise gerada pela pandemia do COVID-19 no final de 2021, o BNDES lançou um pacote de medidas emergenciais de apoio à manutenção de capacidade produtiva, emprego e renda, oferecendo a seus clientes a possibilidade de suspensão de juros remuneratórios e principal por 7 meses nas operações. A Norte Energia aderiu ao programa obtendo a suspensão da Parcela Direta – FINEM e da Parcela Indireta de janeiro a junho de 2022, tendo como contrapartida a não distribuição de dividendos acima do mínimo obrigatório (25% do lucro líquido ajustado) em 2022.
